
今回は相談事例を通じて、父と祖父が共有している土地の相続についてご紹介します。

私の父が亡くなり財産を調査したところ、父と祖父(父の父。前年以前にすでに死亡)と共有で所有している土地が発見されました。祖父には、複数の子供がいました。私を含む父の相続人、祖父の相続人全員の総意として「土地の名義をきれいにしたいので、土地の所有者を私にすべて統一したい」との考えがありますが、どのような手続きをとればよろしいのでしょうか。

ご質問の件につきまして、土地の名義をご相談者様にする場合、お祖父様(以下「被相続人の父」といいます。)の土地の持分をお父様(以下「被相続人」といいます。)が取得し、その後、被相続人の土地の従前からの持分と合わせた土地の所有権をご相談者様が相続するという流れになります。

 この流れに必要な具体的な手続きは、ご質問を踏まえた事実関係に基づき、下記を前提とした場合、以下(1)~(3)となります。
<前提>
・被相続人と被相続人の父の2名共有の土地(以下「本件土地」といいます。)
・被相続人より前に被相続人の父が死亡
・被相続人の父の相続人は子(被相続人を含む)で被相続人以外の子は存命
・被相続人の父の配偶者は被相続人の父より前に死亡
・被相続人の相続人が複数名いる
・被相続人、被相続人の父の共有する本件土地について、共に遺言もなく遺産分割協議も現在までなされていない
<手続>
(1)被相続人の父の本件土地の持分について、被相続人の父の相続人全員により、本件土地持分を被相続人の所有とする遺産分割協議を行う。
(2)(1)の遺産分割協議により被相続人が取得した被相続人の父の持分と、被相続人が 従前から所有していた持分(つまり本件土地の所有権)について被相続人の相続人全員によりご相談者様を所有者とする遺産分割協議を行う。
(3)本件土地について(1)、(2)の遺産分割協議に基づき、ご相談者様を所有者とする相続登記をする。
なお、前提が異なる場合は上記と異なる手続きになる場合があります。
また、具体的な登記の手続きや登記必要書類は、実際の相続関係により異なりますので、具体的には司法書士までお問い合わせすることをお薦めいたします。
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。




 この制度は、相続又は遺贈によって被相続人居住用家屋又は被相続人居住用家屋の敷地等を売却したとき、一定の要件に当てはまるときは(主として被相続人の居住の用に供されていた一の建築物に限る)、譲渡所得の金額から最高3,000万円まで控除することができる制度です。俗に「相続した空き家を譲渡した場合の3,000万円特別控除」、などとも言われています。


 生命保険契約の成立には、以下の手続きが必要です。


 不在者財産管理人とは、不在者(妹様)に代わって財産を管理する人のことです。不在者が財産管理人を置いていない場合には、利害関係人は不在者財産管理人の選任を家庭裁判所に請求することができます(民法25条)。

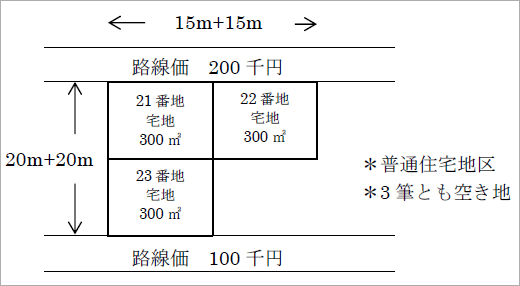


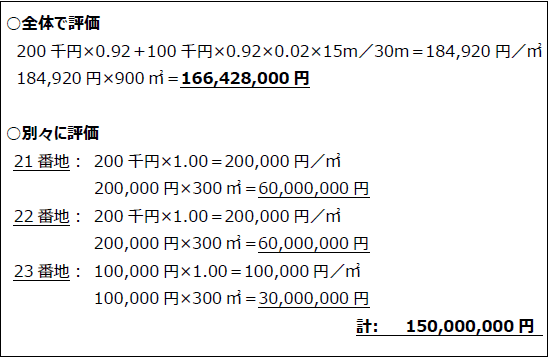


 地価公示という制度は、地価公示法という法律に基づいて、国土交通省土地鑑定委員会が、適正な地価の形成に寄与するために、毎年1月1日時点における標準地の正常な価格を3月に公示しているもので、主な役割としては以下のようなものがあります。




 遺言を作り直すことにより撤回という効力が生じます。遺言を撤回する際に、撤回する遺言の全文又は一部を特定した上で、これを「撤回する」と明確に記載することが望ましいといえます。