
路線価方式により土地の評価を行う際、前面道路に路線価が付されていない場合は、どのように評価しますか?
所有している土地の相続税評価額を計算しようと路線価図を確認したところ、前面道路に路線価が付されていませんでした。このような場合には、どうやって評価すればよいのでしょうか?
ご相談のようなケースでは、税務署長に路線価(特定路線価)を設定してもらうよう申請することで、評価をすることができます。ただし、このようなケースで必ずしも特定路線価による土地の評価が求められているわけではないため、注意しましょう。
 路線価地域にある土地の相続税評価額を算出する場合には、その土地が接している道路の路線価を用いて、その土地の形状に応じた各地補正を行い、土地の面積を乗じて評価します。これを路線価方式といいます。
しかし、ご相談の土地のように、評価対象地の接する道路に路線価が付されていない場合があります。
このような土地を路線価方式により評価する場合は、税務署(長)へ申請を行い、評価対象地の接する道路に路線価(特定路線価)を設定してもらい、その特定路線価を用いて計算することができます 。
特定路線価を設定してもらうための申請要件は、以下のとおりです。
- 設定申請の理由が、相続税又は贈与税の申告のためのものである
- 評価対象地が路線価地域内にある
- 評価対象地が、路線価の付されていない道路にのみ接している
- 特定路線価の設定が必要な道路が、建物の建築が可能な建築基準法上の道路である
- 特定路線価の設定が必要な道路が、評価対象地利用者以外の者も利用する道路である
これらすべての条件を満たしている場合には、評価対象地の評定担当税務署(長)へ、「特定路線価設定申出書」及びその資料(公図、地図、写真など)を提出し、特定路線価を設定してもらいます。
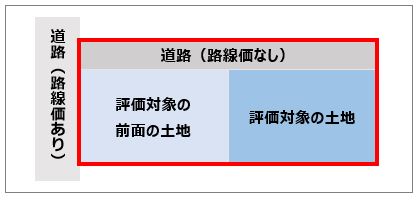 ただし、路線価が付されていない場合に、必ずしも特定路線価の設定が義務付けられているわけではありません。
たとえば、路線価が付されている道路に面した路線価が付されていない道路等を含めた土地(図の赤枠部分)を一体とみなして評価を行った上で、調整を行うことで評価することが可能な場合もあります。
条件により異なりますが、一般的には特定路線価により評価するより、このような評価の方が評価額は低くなる傾向にあります。ただし、道路の奥行が極端に長いなどの場合で、このような評価をすることが適切でない場合(周辺と比較して著しく評価額が低くなるような場合)には、税務署から指摘を受けることがあります。
特定路線価が設定されてしまうと、原則、これを採用して評価しなければなりません。
特定路線価の設定を申請する前に、評価対象地はどちらで評価すべきなのか、十分な検討を行うことが肝要です。土地の相続税評価についてお悩みの方は、当事務所までご相談ください。
<参考>
国税庁HP「特定路線価設定申出書」
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。


 私道は、公道と比較した場合、下記のような違いや制約あります。


 民法939条では、「相続の放棄をした者は、その相続に関しては、初めから相続人でなかったものとみなす。」と規定しています。そのため、お父様が相続放棄を行うと、初めから相続人ではなかったものとみなされ、相続人はご相談者1名となります。


 信託とは、「財産を持っている人(委託者)」が、「信頼して預けられる人(受託者)」に対して財産を預け、受託者は、委託者が決めた目的に従って「委託者が指定した他人(受益者)」の利益のために、資産の管理・運用・処分等をする制度をいいます。委託者は、委託者自身を受益者に指定することもできます。


 1.元自社ビルを賃貸する場合


 プランA・Bいずれも確実に妹さんが保険金を受け取れますが、税務上の取扱いや特徴が異なります。どちらが適しているかは、相談者ご自身の財産の保有状況が重要なポイントとなります。


 相続人がおらず、財産が相続債権者や受遺者にも帰属せず、特別縁故者がいない場合には、相続財産は国庫に帰属する(民法959条)とされています。
 農地は、農地法などの法律により宅地への転用が制限されています。


 不動産に関する権利は、民法第177条により、登記をしなければ第三者に対して主張(対抗)できないことになっています。